Who leads the conversation
Narratives
- Government
- 35%
- Left / opposition
- 30%
- The street
- 35%
Start free with El Resumen Esencial or go Premium for the full analysis, in English, Spanish or Portuguese.
La Nación4 min read
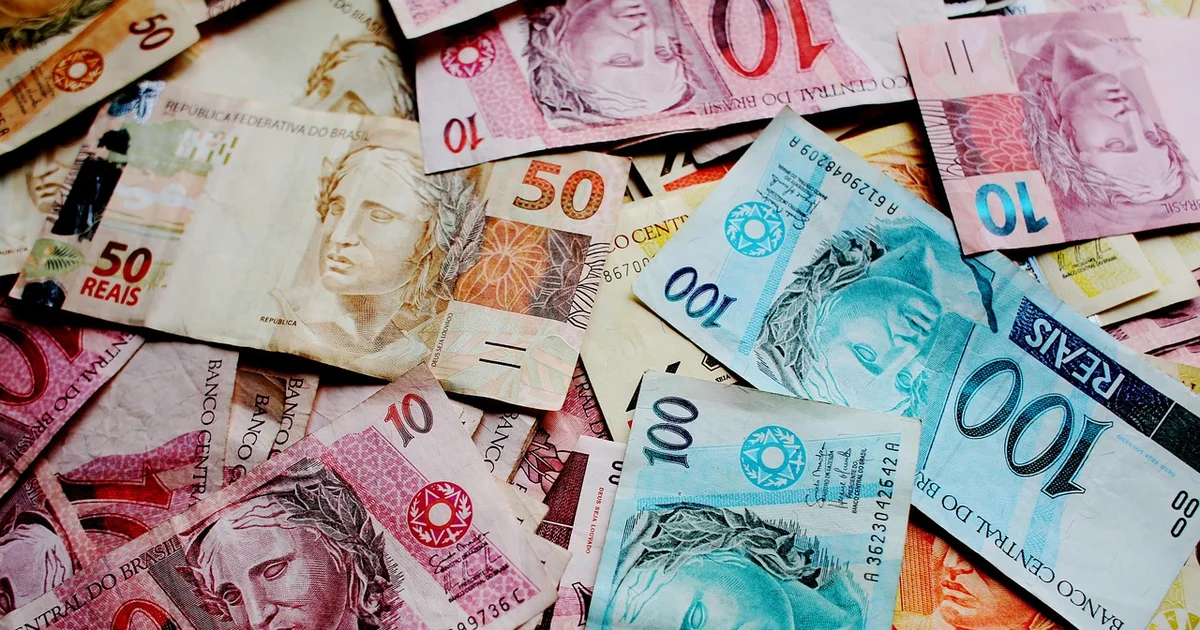
AI estimate · 80% confidence
AI summary
The recent devaluation of the Brazilian real, following Luiz Inácio Lula da Silva's election, puts pressure on Argentina's competitiveness. Experts warn that this situation could negatively affect Argentina's export volume to Brazil, although there is currently no significant concern in the market.
Despite the real stabilizing after the initial devaluation, its continued depreciation may complicate competition for Argentine producers.
Generated by AI from the original story in Spanish.
Durante buena parte del año, la evolución del real brasileño ayudó a amortiguar la pérdida de competitividad cambiaria de la Argentina. Sin embargo, luego de que Luiz Inácio Lula da Silva sorprendiera este domingo en las urnas y ganara las elecciones en Brasil, la moneda del país vecino se depreció casi un 8% en la semana y volvió a ponerle presión al tipo de cambio real argentino.
La fuerte reacción adversa que tuvieron los mercados brasileños encendió algunas luces de alerta por el impacto que podría tener sobre la economía local una depreciación de la moneda del principal socio comercial del país. En septiembre, se exportaron US$1206 millones a Brasil y se importaron bienes por US$1375 millones, de acuerdo con el último informe de Intercambio Comercial Argentino (ICA) que elabora el Indec.
“La devaluación del real hace que les resulte más caro a los brasileños comprar productos argentinos, en la medida en que el peso no acompaña totalmente la depreciación de la divisa brasileña. Eso es un factor que puede afectar negativamente el volumen de exportaciones desde la Argentina hacia Brasil. Además, existe el riesgo de que un ajuste fiscal en el país vecino produzca una caída en el nivel de actividad y eso haga que se achique la demanda de productos argentinos”, analizó Andrés Reschini, titular de F2 Soluciones Financieras.
Sin embargo, Reschini consideró prematuro ponerle cifras a esos riesgos y dijo que, por ahora, no observa una preocupación significativa en el mercado. A su entender, parte de la corrección de los activos financieros brasileños responde a un reacomodamiento de las expectativas previas a las elecciones, más que a una señal concluyente sobre lo que ocurrirá en los próximos años.
“Una buena noticia para la Argentina es que el real, después del sacudón que tuvo el lunes tras las elecciones, se acomodó en niveles más estables y se ubicó en torno a los 5,30 por dólar. No fue tan drástico como parecía el lunes y hubo cierta corrección. Pero más allá de eso, sí es cierto que la moneda brasileña había sido una aliada del tipo de cambio real argentino en lo que va del año. Era prácticamente la única moneda frente a la cual la Argentina lograba sostener su competitividad, porque el real se venía apreciando. De hecho, todavía se encuentra en niveles más bajos que los de fines del año pasado”, señaló Martín Polo, economista y fundador de Polomics.
Con el reciente movimiento, el tipo de cambio real multilateral argentino habría caído alrededor de 1,5% en el mes, según sus estimaciones. Además, al analizar la cotización con una perspectiva histórica, se observa una caída cercana al 12% en lo que va del año, lo que llevó al tipo de cambio real a su nivel más bajo desde mediados del año pasado.
Original excerpt in Spanish. The content belongs to La Nación.
Real pulse on X
The voices and keywords are in Spanish, as they appear in the sources.
Data gathered from public conversations and estimated by AI. Source: the story's context (no usable data from X).
Finance · iProfesional
Investments · iProfesional
Start free with El Resumen Esencial or go Premium for the full analysis, in English, Spanish or Portuguese.
Start free with El Resumen Esencial or go Premium for the full analysis, in English, Spanish or Portuguese.